Ставкаот 17,5 %
Суммадо 30 млн ₽
Платёж в месяцот 96 196 ₽
Снижение ставки по ипотеке другого банка
Лицензия ЦБ № 2312
Перевод ипотеки в другой банк оправдан, когда рыночные ставки заметно ниже той, по которой вы платите, а до конца срока больше половины. Придётся заново пройти одобрение, оценить квартиру и оформить страховку, а на время перерегистрации залога новый банк обычно берёт повышенную ставку.
Сначала спросите свой банк: иногда он сам снижает ставку по заявлению, чтобы не терять клиента. Если ипотека льготная, рефинансировать её в рыночную бессмысленно. А тем, у кого после оформления кредита родился ребёнок, стоит проверить право на перевод в семейную программу и на выплату многодетным семьям в счёт долга.
Перевод кредита имеет смысл, если экономия на платежах перекрывает расходы на оформление и риски переходного периода.
Сравнивайте не только заявленную ставку, но и всё, что придётся заплатить до и после перехода.
Посчитайте общую экономию до конца срока с учётом всех расходов на переход и повышенной ставки в переходный период: низкая ставка в объявлении ещё не гарантирует выгоду.
| Организация и продукт | Ставка | Сумма | Первый взнос |
|---|---|---|---|
 Рефинансирование ипотеки ДОМ.РФ Банк | от 17,5 % | до 30 млн ₽ | Без взноса |
 Рефинансирование ипотеки ВТБ | от 18,4 % | до 50 млн ₽ | Без взноса |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
Рефинансирование оправдано, когда экономия за оставшийся срок заметно больше расходов на оформление и переходной повышенной ставки. Сначала узнайте условия в своём банке, затем сравните предложения по полной стоимости кредита и только потом переходите.
Для жителей Михайловки лимит семейной ипотеки по льготной ставке — 6 млн ₽: такой лимит действует в Волгоградской области. Сумму сверх лимита банки выдают по рыночной ставке в рамках одного кредита.
Ипотечных предложений в каталоге шестнадцать, минимальная ставка — от 5,89%. Здесь доступна семейная программа: она рассчитана на семьи с детьми и подходит для новостроек и строительства дома. Сельская ипотека тут не работает, так как она для малых городов до 30 тысяч жителей, а в Михайловке около 59 тысяч. Дальневосточной программы тоже нет, ведь Волгоградская область в ДФО не входит. Минимальная ставка в каталоге — лишь стартовая точка: итоговый процент зависит от первоначального взноса, страхования и срока.
Сделку можно провести в одном из 13 отделений банков, которые есть в городе, например во ВТБ на улице Обороны, 57. Страхование залога обязательно, а страхование жизни добровольно, но без него банк может поднять ставку. Полис можно купить у любой страховой, аккредитованной банком; в городе семь офисов страховых компаний, и лучший по отзывам — ВСК на улице Обороны, 42Б, с рейтингом 3,6. Визит в ВСК возможен с понедельника по четверг с 08:00 до 18:00, в пятницу до 17:00, с перерывом в обед с 13:00 до 13:45.
Сравнивать предложения стоит по ставке и условиям, а не по одному банку. Досрочно погасить кредит можно без комиссии, а полная стоимость указана в договоре в рамке. Если сделка пройдёт в соседнем городе, ближайшие варианты — Серафимович в 67 км с тремя отделениями банков и Котово в 115 км с пятью.
Михайловка: 13 отделений 11 банков. Больше всего точек: Сбербанк — 2, ВТБ — 2, Альфа-Банк — 1. Самая высокая оценка посетителей — улица Обороны, 57 (Банк ВТБ): ★ 5,0 по 187 отзывам. По выходным точки закрыты.


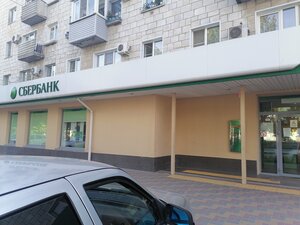
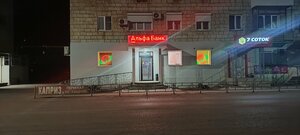


Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
Банков в Михайловке представлено восемь, а отделений тринадцать. Сбербанк и ВТБ держат по два офиса, остальные — Альфа-Банк, Центр-инвест, Газпромбанк, Банк ПСБ, Россельхозбанк и Совкомбанк — по одному. Самый высоко оценённый офис — ВТБ на улице Обороны, 57: рейтинг 5 по 187 отзывам, работает с понедельника по пятницу с 09:00 до 18:00. В выходные отделения закрыты, круглосуточных нет.
С банкоматами картина заметно лучше: их 47, из них 17 принадлежат Сбербанку, 11 — Банку ПСБ, 5 — ВТБ, 3 — Т-Банку и 2 — Альфа-Банку. Круглосуточных аппаратов 12, так что снять наличные можно и поздним вечером, и в выходной. Отделения Сбербанка и ВТБ остаются самыми многочисленными, по два на каждый банк. Из региональных организаций здесь представлен только Центр-инвест, и это единственный местный банк в городе. Поэтому отделение лучше выбирать заранее: в выходные ни одно из них не работает.
Если нужного банка в городе нет, ближе всего Фролово: 46 км и восемь отделений, затем Новоаннинский в 65 км с четырьмя. Камышин в 153 км даёт двадцать одно отделение, а Волгоград в 178 км — сто пятьдесят восемь. Т-Банк здесь есть только банкоматами, отделения нет, как и у МТС Банка, Ozon Банка, Яндекс Банка, Райффайзенбанка, ОТП Банка и Русского Стандарта; вопросы по ним придётся решать дистанционно или на выезде. Часовой пояс здесь совпадает с московским, поэтому время операций можно не пересчитывать.
Семьи, где с 2018 года родился ребёнок и ему не больше 6 лет, семьи с двумя и более несовершеннолетними детьми, а также семьи с ребёнком-инвалидом. Ставка — не выше 6% годовых.
По большинству программ — от 20%. Без взноса можно взять ипотеку под залог имеющейся недвижимости, ставка будет выше.
Да, в любой момент без штрафов. Выгоднее уменьшать срок: переплата по процентам снижается сильнее.
По закону — только страхование залога. Страхование жизни и титула добровольное, но без него банк может повысить ставку.